Singkatnya
Apa itu catatan on-chain Propr (riwayat pembayaran)?
Karena imbalan Propr ditransfer dalam USDC secara on-chain, siapa pun dapat memeriksa catatan transfer di blockchain. Dari transaksi trading, A-book (dikirim ke Hyperliquid) tercatat on-chain, sedangkan B-book (diproses internal) tidak. Catatan menunjukkan kejadian masa lalu, bukan jaminan pembayaran di masa depan.
Sumber: Buku aturan resmi Propr ↗ · Diperiksa 2026-09-27
01MEANING
On-chain adalah catatan yang dapat dicocokkan siapa saja.
On-chain berarti dicatat dalam buku besar publik bernama blockchain. Untuk transfer, catatan publik dapat menunjukkan “kapan, ke mana, dan berapa banyak” yang dikirim. Keunggulannya adalah Anda bisa melihat catatannya sendiri di samping penjelasan operator.
Ada dua petunjuk untuk menelusuri: alamat adalah rangkaian karakter yang menunjukkan pengirim dan penerima, sedangkan hash transaksi adalah pengenal untuk mencari satu pemrosesan. Mulailah dari catatan yang ditunjukkan secara resmi oleh Propr.
Namun, catatan transfer saja tidak menunjukkan “untuk siapa dan untuk apa” pembayaran itu. Cocokkan dengan penjelasan resmi untuk memastikan apakah itu pembayaran imbalan.
Baca bagian ini pada layar resmi.
Pilih nomor untuk mengganti penjelasan dan lokasi yang perlu dilihat.
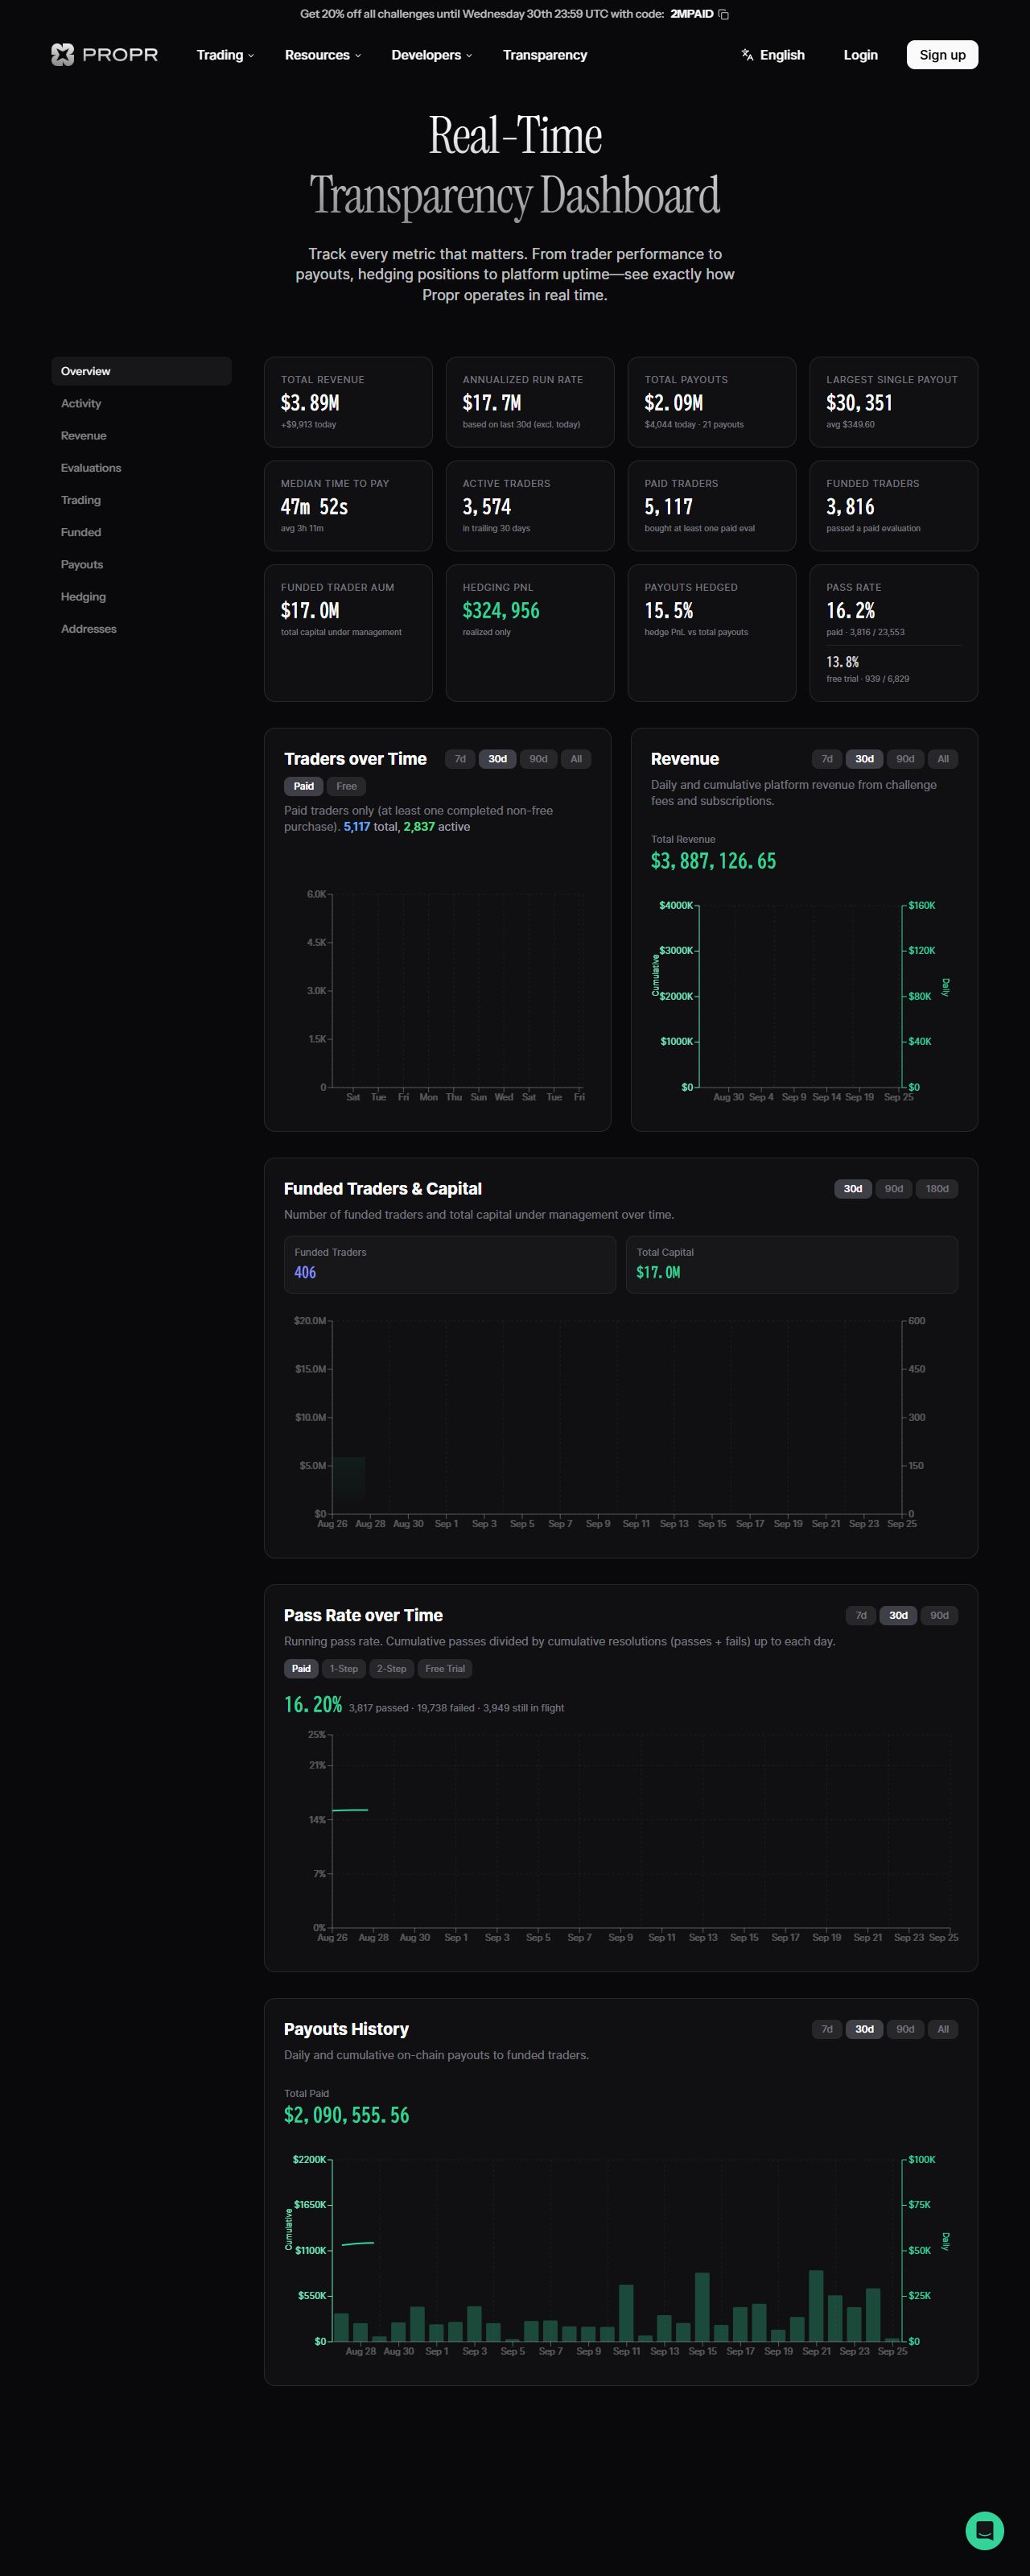
Pahami angka dari labelnya.
TOTAL PAYOUTS adalah jumlah pembayaran imbalan. PASS RATE adalah tingkat kelulusan evaluasi. Jangan gabungkan metrik yang berbeda menjadi satu “rekam jejak”; periksa label dan keterangannya masing-masing.
- 01Hash transaksi
- ID untuk menunjuk catatan tertentu. Cocokkan dengan tautan yang diberikan secara resmi.
- 02Alamat pengirim dan penerima
- Menunjukkan perpindahan antaralamat. Kepemilikan alamat perlu dicocokkan dengan informasi resmi yang dipublikasikan.
- 03Aset dan jumlah
- Aset dan jumlah yang dikirim. Nilainya saja tidak cukup untuk menentukan rincian imbalan.
- 04Waktu dan status pemrosesan
- Kapan diproses dan apakah berhasil. Transfer yang terjadi sebelumnya bukan jaminan pembayaran mendatang.
02PUBLIC
“Transaksi” dan “pembayaran imbalan” adalah hal berbeda.
Pertama, akun yang dipakai peserta untuk mengirim pesanan adalah simulasi. Propr memutuskan bagaimana transaksi itu dicerminkan di pasar nyata.
Aturan resmi menjelaskan A-book sebagai cara mencerminkan transaksi pada pasar Hyperliquid, dan B-book sebagai cara mencatatnya secara internal. Transaksi A-book yang relevan dapat diperiksa melalui catatan publik, tetapi B-book tidak dapat ditelusuri dengan cara yang sama. Ini tidak berarti “semua pesanan masuk ke blockchain”.
Di sisi lain, imbalan adalah transfer USDC setelah syarat terpenuhi dan pengajuan dilakukan. Periksalah alamat penerima, jumlah, waktu, dan hasil proses secara terpisah dari cara transaksi dicerminkan. Jangan menyimpulkan bahwa transfer ditujukan kepada orang tertentu hanya karena jumlahnya sama.
03METRICS
Saat membaca angka, tanyakan “apa dan sejak kapan?”.
Dasbor merangkum informasi publik. Baca nama metrik terlebih dahulu, lalu periode perhitungannya. Misalnya, “kumulatif” adalah jumlah sepanjang waktu, sedangkan “harian” adalah angka per hari. Nominal yang sama dapat memiliki arti berbeda.
“Jumlah pembayaran” dan “jumlah penerima” juga berbeda. Jika satu orang menerima tiga kali, ada tiga pembayaran tetapi satu penerima. Jangan langsung menganggap jumlah transaksi sebagai jumlah orang.
Beranda panduan ini menampilkan angka agregat dari API resmi beserta waktu pengambilannya. Jika API tidak tersedia, atau saat memakai HTML bersama, data tersimpan digunakan. Gambar di sini juga berasal dari waktu pengambilan tertentu; untuk angka terbaru, periksa waktu pada layar resmi.
04LIMITS
Apa yang dapat dan tidak dapat diketahui dari catatan.
Catatan publik membantu memeriksa transaksi dan transfer masa lalu. Namun, catatan itu tidak memperlihatkan semua catatan internal atau memastikan kemampuan operator membayar di masa depan. Pembayaran imbalan sebelumnya juga tidak menjanjikan pembayaran berikutnya.
Saat mengambil keputusan, periksa biaya partisipasi, batas kerugian, dan syarat imbalan selain keberadaan catatan. Pengungkapan risiko resmi menjelaskan bahwa operator memilih cara mencerminkan transaksi dan model yang memperoleh pendapatan dari biaya evaluasi.
INSIDE THE SYSTEM
Diagram konsep berdasarkan aturan resmiPertama, peserta bertransaksi pada akun evaluasi.
Propr Terminal digunakan untuk melihat pesanan, grafik, dan posisi. Semua akun, termasuk Funded, bersifat simulasi. Bedakan tindakan mengirim pesanan pada layar ini dari pencerminan transaksi di pasar.
Pelajari lebih lanjutFAQ
Pertanyaan umum tentang catatan on-chain Propr (riwayat pembayaran)
QApakah Propr benar-benar membayar imbalan?
AImbalan ditransfer dalam USDC secara on-chain, dan Propr menyatakan bahwa riwayat pembayaran dipublikasikan. Siapa pun dapat memeriksa catatan transfer, tetapi catatan masa lalu tidak menjamin pembayaran di masa depan.
QApakah semua transaksi saya tercatat di blockchain?
ATidak. Transaksi yang diproses melalui A-book tercatat di Hyperliquid, sedangkan transaksi B-book tidak muncul on-chain. Cara pemrosesannya dapat diperiksa pada dasbor.
QApa yang dapat diketahui dari data publik?
ABuku aturan resmi menyatakan bahwa selain riwayat pembayaran, Propr memublikasikan jumlah evaluasi, tingkat kelulusan, total pembayaran, laba/rugi perusahaan, dan proporsi A-book / B-book.
Glossary
Istilah di halaman ini, dengan bahasa sederhana.
- On-chain
- Dicatat di blockchain. Siapa pun dapat memeriksa waktu, jumlah, dan tujuan transfer di kemudian hari.
- USDC
- Aset kripto (stablecoin) yang dirancang bernilai setara dolar AS. Imbalan Propr dikirim dalam USDC.
- A-book / B-book
- A-book mengirim order sungguhan ke Hyperliquid; B-book mencatat dan menghitung laba rugi secara internal. Laba rugi sama pada keduanya dan jenisnya ditampilkan per transaksi.
- Hyperliquid
- Bursa aset kripto terdesentralisasi yang menjadi tempat trading Propr. Propr hanya memperdagangkan kontrak perpetual.
Rulebook / Transparency
Data yang dijanjikan untuk dipublikasikan dan konflik kepentingan yang diungkap.
Data agregat yang dipublikasikan
- Riwayat pembayaran imbalan (on-chain)
- Jumlah evaluasi
- Tingkat kelulusan
- Total pembayaran
- Laba/rugi perusahaan
- Proporsi A-book / B-book
Konflik kepentingan yang diungkap
- Pilihan metode eksekusi: laba B-book bergerak berlawanan dengan laba trader; setiap transaksi diberi label untuk menanganinya
- Model biaya partisipasi: evaluasi yang lebih sulit cenderung meningkatkan laba perusahaan
- Pendapatan dari pihak ketiga: tidak dibagikan kepada trader
- Keputusan hedging: dapat berbeda dari kepentingan trader